


Distribution d'épargne · Épisode 1
Collecte en épargne : pourquoi certains acteurs captent mieux la croissance que d'autres
À l'occasion du premier épisode de sa série consacrée aux transformations de la distribution d'épargne, Active Asset Allocation a réuni Hugues Aubry, Directeur Général Adjoint de Generali France en charge du marché de l'épargne et de la gestion de patrimoine, Adina Grigoriu et Baptiste Taupin. De leurs échanges ressort une conviction : dans un marché pourtant porteur, la collecte ne se décrète pas. Elle se construit en combinant personnalisation du conseil, activation du stock client et exploitation intelligente de la donnée.
Les intervenants de ce premier épisode

Hugues Aubry
Membre du Comité Exécutif en charge du Marché de l'Épargne & Gestion de Patrimoine
Generali France

Adina Grigoriu
Fondatrice & CEO
Active Asset Allocation

Baptiste Taupin
Account Executive
Active Asset Allocation
Le marché de l'épargne
Un marché porteur, mais une collecte inégale entre acteurs
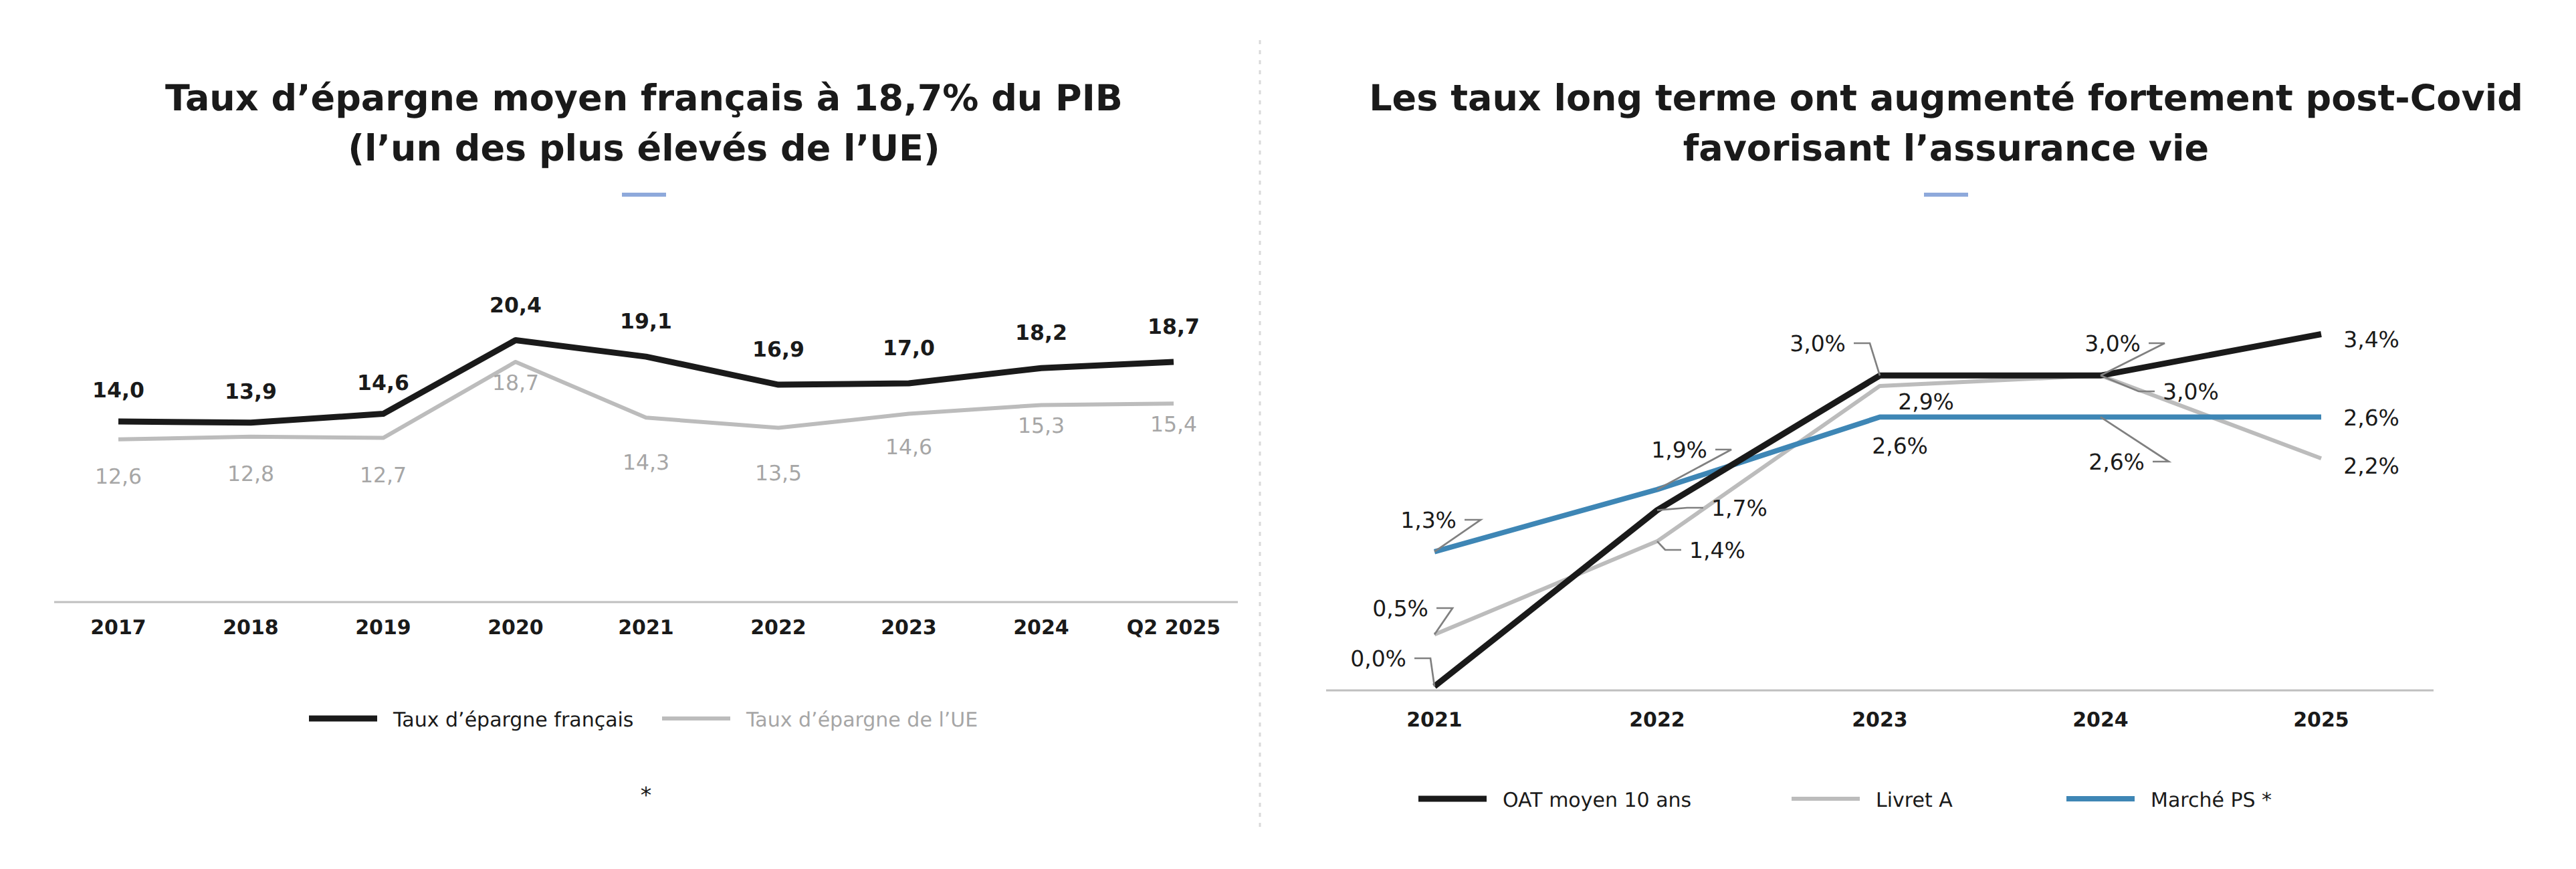
Le contexte de marché aide. Selon Hugues Aubry, deux phénomènes structurels soutiennent la collecte en épargne depuis plusieurs années : un taux d'épargne élevé, alimenté par un environnement géopolitique et économique tendu — face au stress, les Français épargnent plutôt que de consommer — et la normalisation de la courbe des taux, qui réoriente l'épargne bancaire de court terme vers des supports de moyen-long terme comme l'assurance vie, la capitalisation ou le PER.
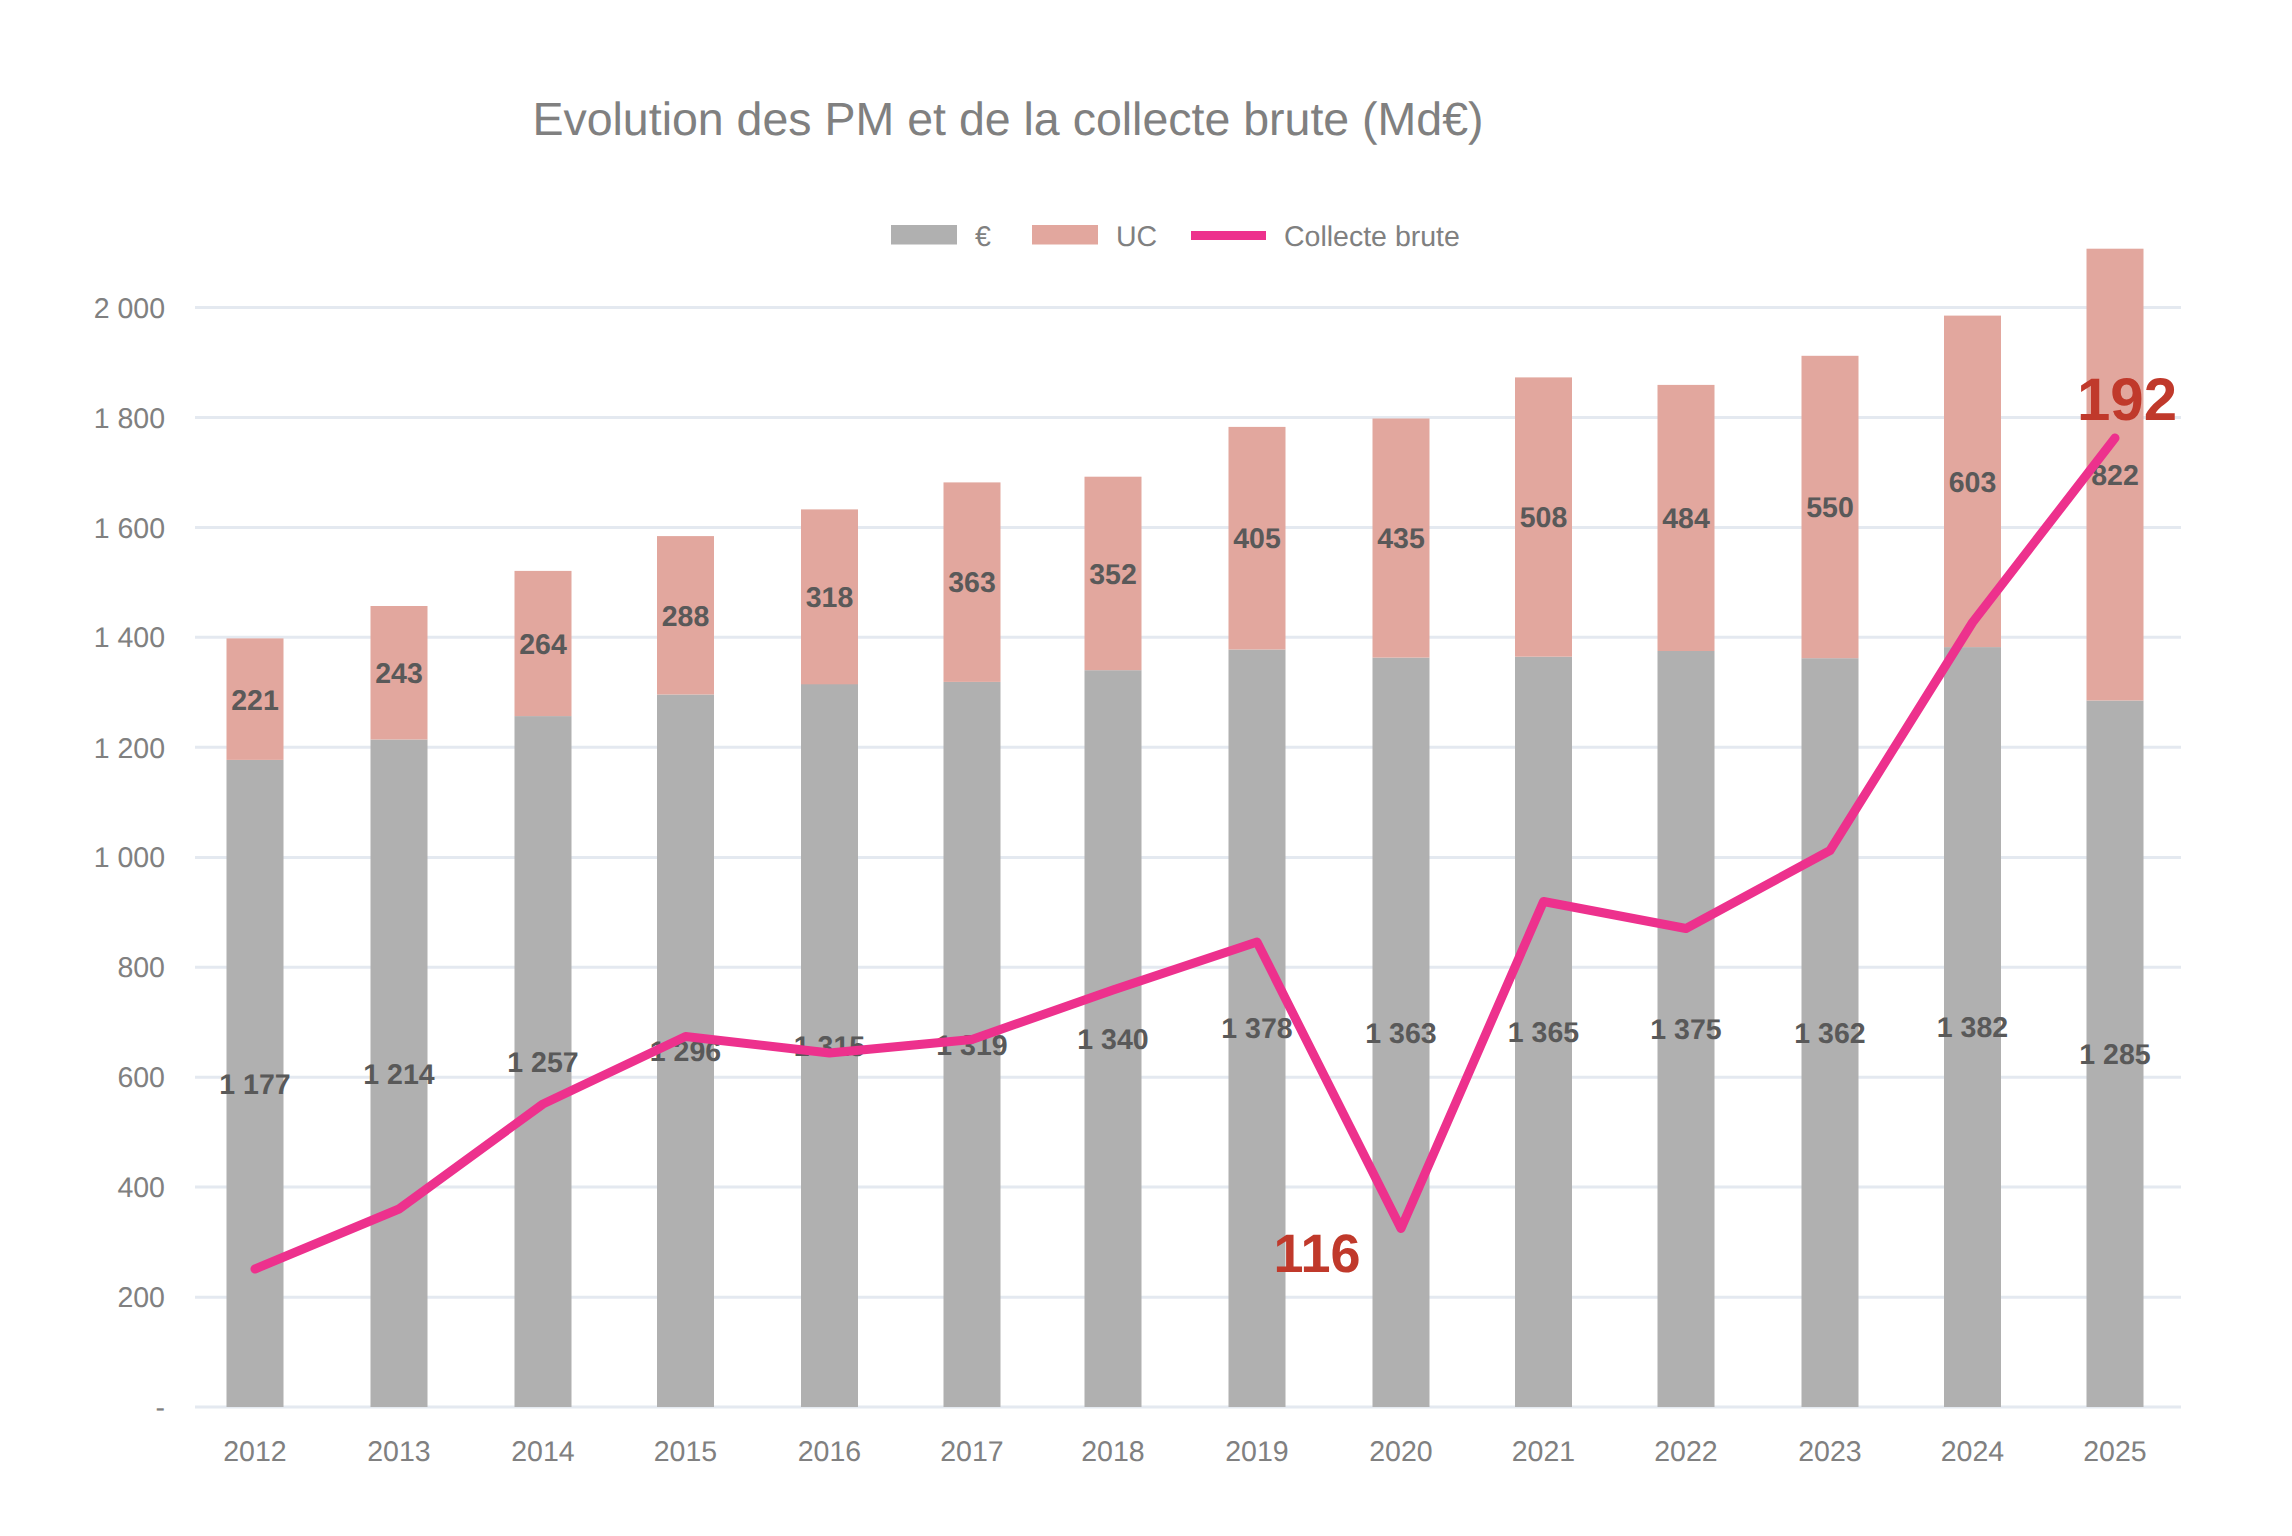
Résultat : la collecte en assurance vie a battu record sur record ces dernières années (153, puis 173, puis 192 milliards d'euros), et 2026 s'oriente vers un nouveau pic autour de 200 à 210 milliards d'euros. Autre tendance de fond : la part des unités de compte (UC) dans la collecte, qui avoisine 40 % au niveau du marché. Chez Generali Patrimoine, positionné depuis 2019 sur un modèle 50/50 euro-UC, les UC représentent désormais 50 % du stock (45 à 46 milliards d'euros) et 55 à 58 % de la collecte depuis le début de l'année. Un marché qui offre donc de la place à tous — à condition de savoir la capter.
Premier levier
Rendre la personnalisation industrialisable
Personnaliser davantage le conseil ne signifie pas nécessairement complexifier le travail du conseiller. L'enjeu consiste au contraire à rendre accessibles, explicables et actionnables des univers d'investissement de plus en plus larges, tout en intégrant les contraintes propres au client, au distributeur et à l'assureur. L'un des cas présentés lors du webinaire en apporte une illustration concrète : sur un réseau partenaire utilisant Coanda PREMIA, les souscriptions ont été multipliées par neuf au second semestre 2025, tandis que 80 % des préconisations étaient conformes dès la première itération. Pour Adina Grigoriu, l'enjeu n'est donc plus uniquement d'élargir la gamme disponible, mais de rendre cette richesse réellement utilisable par le réseau.
Le dispositif, construit avec l'assureur en six mois et déployé auprès de 4 000 conseillers, combine gestion libre, gestion pilotée, PER et produits structurés avec une logique ESG intégrée. Il croise les données client — profil de risque, profil de durabilité, objectifs — et les contraintes assureur pour proposer en quelques secondes une recommandation prête à être expliquée et signée.
×9
souscriptions sur l'un des réseaux partenaires au S2 2025
80 %
de recommandations conformes dès la première itération
Deuxième levier
Mieux exploiter le portefeuille existant
Une personnalisation industrialisable ne vaut pas seulement pour les nouveaux clients : elle s'applique d'abord à ceux déjà en portefeuille. La collecte ne vient pas seulement de nouveaux contrats : une part importante se joue dans la capacité à réactiver intelligemment le stock existant. Un réseau historique de CGP l'a mis en pratique en structurant des campagnes trimestrielles autour des produits structurés, appuyées sur Coanda Simulations pour identifier les clients concernés, simuler les effets d'une proposition et vérifier son adéquation avant d'en discuter avec le conseiller.
Hugues Aubry souligne l'intérêt des produits structurés, souvent conçus sur 8 à 12 ans avec un capital protégé et une indexation sur un indice connu : leur caractère « rappelable » à certaines échéances impose une animation active, pour anticiper le rappel et proposer un réinvestissement pertinent. Chez Generali, les produits structurés représentent 6 milliards d'euros, soit 8 % du stock total : loin d'être anecdotique. Le même principe vaut pour les fonds en euros à convertir en UC : ne jamais laisser un stock inerte.
Ne jamais laisser un stock inerte.
Hugues Aubry — Generali France
Troisième levier
Accompagner le client dans la durée
Reste à inscrire la relation dans le temps long : faire vivre les informations des contrats clients, au delà du reporting figé envoyé en fin d'année. Une mutuelle a industrialisé l'analyse de ses contrats clients via API pour plusieurs centaines de milliers d'adhérents, afin d'alimenter un reporting personnalisé, des notifications, un espace client et une application mobile enrichis. Elle prépare ainsi également le terrain à des recommandations augmentées par l'IA.
Pour Adina Grigoriu, cette analyse est le socle de tout : « avant de recommander, il faut comprendre ce que le client détient ». Un client mieux informé et suivi dans le temps a moins de raisons d'aller voir ailleurs, et davantage de raisons d'investir. C'est aussi, pour le conseiller, un gain de temps considérable et un prérequis indispensable pour tout usage sérieux de l'intelligence artificielle dans l'épargne.
Avant de recommander, il faut comprendre ce que le client détient.
Adina Grigoriu — Fondatrice & CEO, AAA
Regard croisé
Le conseiller est le pivot de la collecte, l'IA ne fait que l'outiller
Malgré la digitalisation, le conseiller reste central : historiquement, autour de 97 % de la collecte passait par un conseiller, la part du pur internet ne représentant qu'environ 7 milliards d'euros sur 150 milliards en 2024. Même si ce canal est celui qui progresse le plus rapidement. L'enjeu n'est donc pas de contourner le conseiller, mais de l'outiller.
Sur ce point, Hugues Aubry voit dans l'intelligence artificielle un facteur qui rebat les cartes : elle abaisse des barrières à l'entrée qui ont permis à des mutuelles et des fintechs de s'implanter sur le marché de l'épargne patrimoniale.
Il met toutefois en garde : « le reporting pour le reporting n'a pas d'intérêt », souligne-t-il — la donnée n'a de valeur que si elle sert concrètement l'accompagnement du client tout au long de la vie du contrat.
Interrogé en fin de session sur les évolutions réglementaires, Hugues Aubry rappelle que la value for money fait déjà l'objet d'un reporting annuel à l'ACPR et à l'AMF, consolidé au niveau européen via l'EIOPA — et que les produits structurés, non encore couverts, devraient l'être demain.
Le reporting pour le reporting n'a pas d'intérêt.
Hugues Aubry — Generali France
Découvrez la newsletter AAA
Nos articles récents


Adina Grigoriu évoque les fintechs azuréennes dans La Tribune
8 novembre 2024 à 11:46 am